作者:鉅軒代書
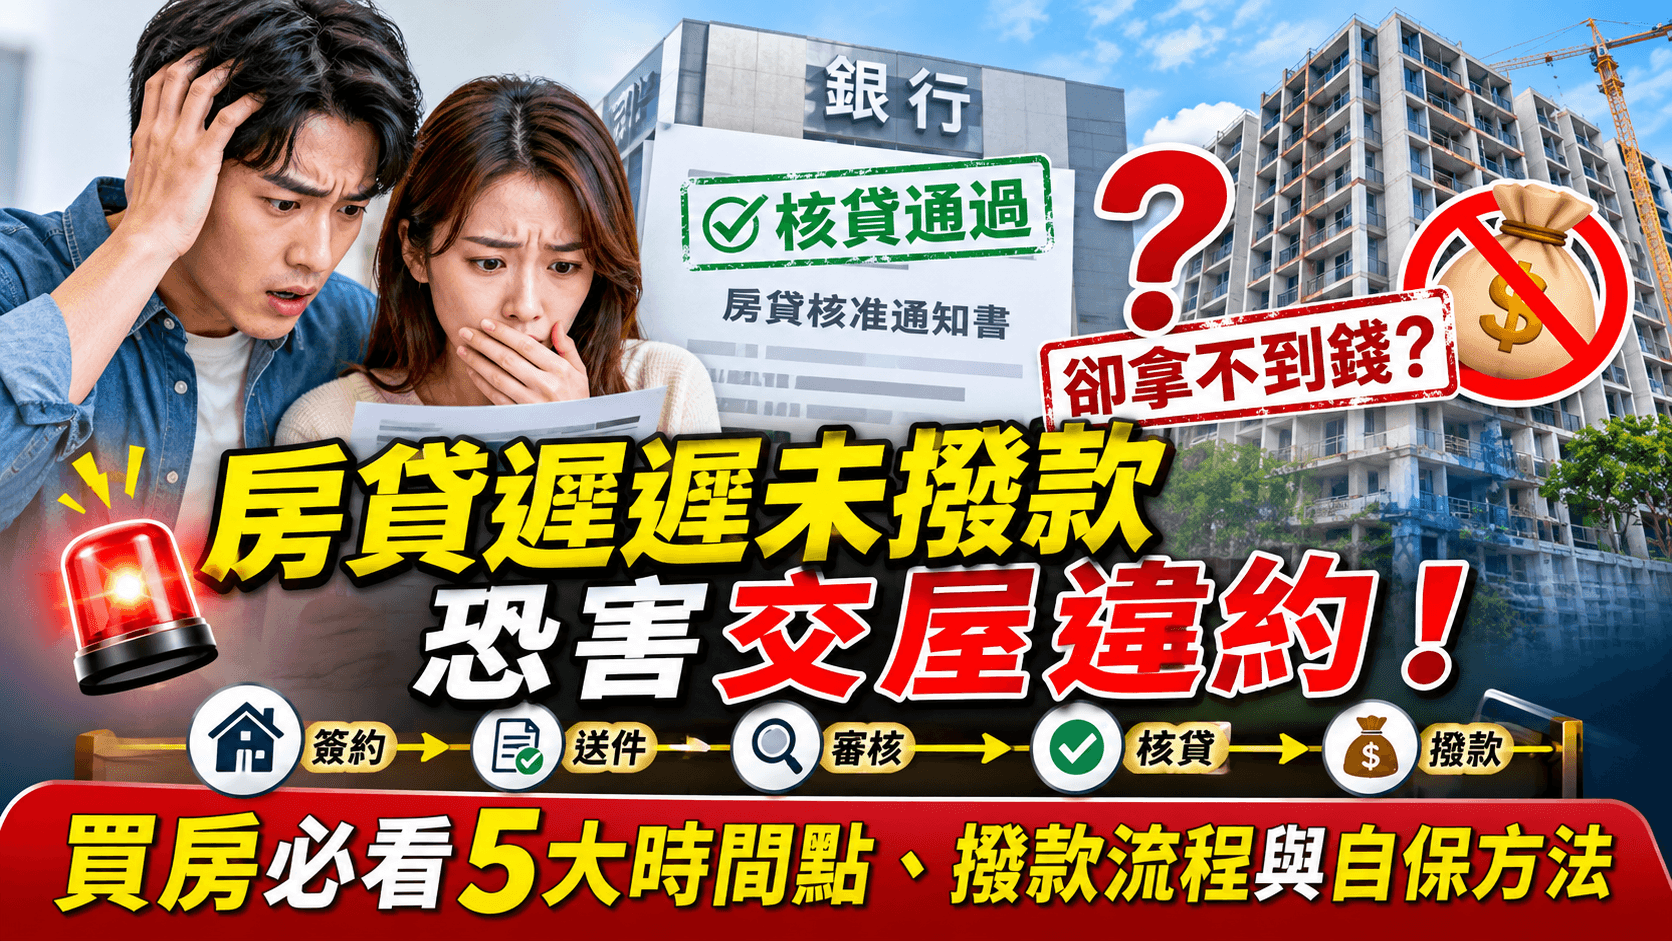
買房最怕的不是銀行拒絕貸款,而是銀行明明通知「房貸核准8成」,建商也準備通知交屋,卻遲遲等不到貸款撥款!眼看付款期限逼近,買方才發現,原來銀行核貸成功,不代表資金已經到位,稍有不慎還可能衍生遲延利息、交屋延期甚至買賣違約爭議。
2026年9月,房仲業者反映部分銀行房貸審核及排撥時間可能長達1至3個月,引發購屋族擔憂。
不過金管會9月27日回應,經向銀行了解,目前房貸業務正常受理,未發現普遍延遲排撥或必須等到2027年才能撥款的情況,部分案件等待較久可能與建商交屋安排、客戶資金需求有關。
溫馨提醒:房貸核准、完成對保、抵押權設定及正式撥款,是不同的作業階段。
購屋族不能只問「銀行願意貸幾成」,更應提前確認「銀行哪一天可以撥款」,才能避免交屋資金出現空窗期。
⏰ 房貸流程要多久?7大申請步驟一次看
首次購屋族常以為房貸申請只要一、兩週就能完成,但實際作業時間受到銀行審查、財力文件、房屋鑑價、地政登記及撥款安排影響,並沒有所有銀行通用的固定天數。
| 房貸申請流程 | 主要作業內容 |
|---|---|
| 選擇銀行 | 比較利率、成數、年限及申請條件 |
| 送件申請 | 提交身分、收入及房屋相關資料 |
| 徵信與鑑價 | 評估信用、負債、還款能力及房屋價值 |
| 銀行核貸 | 確認額度、利率、年限及附帶條件 |
| 對保簽約 | 確認借款契約與還款條件 |
| 產權與抵押權設定 | 完成必要登記及擔保程序 |
| 正式撥款 | 符合撥款條件後依約定方式支付 |
房貸審核與撥款時間不能直接畫上等號。
有些案件文件完整、銀行作業順利,可能較快完成;但若遇到補件、鑑價差異、產權問題或交屋時程調整,整體流程便可能延長。
因此建議買方至少在預定付款日前數週啟動房貸作業,並直接向承貸銀行確認個案預估時間,而非將網路上的「7天核貸」、「14天撥款」當成保證。
🚨 銀行核貸卻沒撥款?買房一定要掌握5大時間點
① 銀行收件與房屋鑑價時間
銀行會依申貸人的收入、信用、既有負債及擔保品鑑價結果評估核貸條件。即使買方預估可以貸到房價8成,也不代表銀行一定以買賣總價作為鑑價基礎。
例如房屋成交價1,500萬元,銀行鑑價僅1,350萬元,若核貸成數為鑑價8成,貸款額度便只有1,080萬元,而非原先預期的1,200萬元,買方須另外準備120萬元差額。
② 核貸通知與對保時間
銀行通知核貸後,仍須確認貸款金額、利率、年限、寬限期、綁約限制及其他撥款條件。
📌 建議對保時主動詢問:「目前是否還有未完成的撥款條件?預計何時可以正式撥款?」
並保留銀行提供的書面說明。
③ 所有權移轉與抵押權設定時間
預售屋交屋前,通常還涉及所有權移轉及銀行抵押權設定。
銀行必須確認擔保權利及約定條件符合要求,才能辦理撥款。
即使完成對保,也不能保證隔天就能拿到貸款。
④ 銀行正式撥款日期
正式撥款前,銀行可能還須確認設定完成、保險文件、貸款契約及相關撥款指示。
若預估撥款日可能晚於付款期限,買方應立即要求銀行說明原因,並同步通知建商或賣方,避免拖到最後一天才協商。
⑤ 買賣契約付款與交屋期限
這是最容易被忽略、卻可能造成重大損失的時間點。
依預售屋買賣定型化契約相關規範,建商原則上應於取得使用執照後4個月內備妥文件申辦產權移轉,並於取得使用執照後6個月內通知買方交屋。
實際付款期限與交屋配合義務,仍須依契約條款及合法通知判斷。
⚠️ 銀行撥款延遲,不代表買賣契約的付款期限會自動延長。 買方若無法如期付款,應提前取得雙方書面同意的展延安排。
💸 房貸晚撥30天,可能多付6萬元?預售屋違約風險試算
依內政部公告的預售屋買賣定型化契約應記載事項第9點,買方逾期達5日仍未繳清期款,可能須就逾期期款按每日萬分之二單利計算遲延利息。
假設買方有1,000萬元應付款項逾期30天,並依契約適用上述計息規定:
逾期30天的遲延利息
1,000萬元 × 0.02% × 30天=60,000元
以上這是計算示例,並非銀行晚撥30天就一定要支付6萬元。
是否構成逾期、起算日期、可歸責原因及利息金額,仍須依個別契約與實際履約情形認定。
更要注意,依同一規範,買方若逾期2個月,或超過使用執照核發後1個月仍未繳納期款或遲延利息,經賣方以存證信函或其他書面催繳,送達7日內仍未履行,可能進一步依違約處罰規定處理;賣方同意緩期支付者則另當別論。
依第24點,買方違反付款條件時,契約約定的沒收金額最高不得超過房地總價15%,且不得超過已繳價款,雙方並得依規定解除契約。這並不代表只要銀行撥款晚一天,建商就能直接沒收15%。
🏦 如何提高房貸核貸率與成數?掌握2大審核重點
① 改善個人信用與財力條件
銀行主要評估申貸人是否具備穩定還款能力。申請前應避免信用卡遲繳、維持合理負債比例,並準備薪資轉帳、扣繳憑單、所得資料或其他可供銀行認定的財力證明。
若為自營商、接案工作者或收入不固定族群,可補充營業收入、報稅及帳戶往來紀錄,讓銀行更完整掌握實際收入。
② 留意房屋鑑價與央行信用管制
房屋地段、屋齡、屋況、產權完整性及市場交易資料,都可能影響銀行鑑價。
此外央行選擇性信用管制會依購屋身分、房屋類型及適用規定限制部分貸款條件。
2026年9月18日央行公布的不動產貸款總體審慎措施資料,也持續將不動產授信風險控管列為政策重點。
因此提高房貸成數不能只靠增加收入,還必須確認是否受到法定貸款成數上限及銀行內部授信政策限制。
🧾 銀行貸款不足怎麼辦?預售屋不一定只能自行補差額
若銀行核貸金額低於原先預定額度,買方應先確認預售屋契約第18點「貸款約定」的處理方式。
依定型化契約規範,貸款不足額會依可歸責於買方、賣方或雙方均不可歸責等不同原因,產生不同的權利義務。
例如不可歸責於雙方,且貸款差額在原預定貸款金額30%以內時,原則上有由賣方依約定條件提供分期清償的處理機制;超過30%時,則涉及其他分期安排或解除契約的選擇。實際仍須符合契約約定及相關法律要件。
買方不應在未確認契約權利前,就急著接受高利率資金補足缺口。
🛡️ 交屋前做好3件事,降低房貸撥款延遲風險
提前確認銀行進度:
向承貸銀行確認核貸條件、尚未完成的程序、抵押權設定進度及預計撥款日,並盡可能取得書面紀錄。
付款期限前協商展延:
若撥款可能延後,應立即通知建商或賣方,提出銀行相關說明,協商新的付款與交屋期限,並取得書面同意。
預留資金及替代方案:
若貸款成數不足或銀行無法配合時程,可評估其他銀行,但須計算重新鑑價、審核、設定及相關費用,避免因轉換銀行反而耽誤交屋。
❓ 房貸流程常見問題 FAQ
Q1:房貸審核要多久?
沒有全國統一的固定天數。
銀行會依文件完整程度、信用條件、房屋鑑價及授信案件量決定審核時間,正式撥款還須完成後續程序。
Q2:銀行核貸通過後,多久可以撥款?
核貸不等於立即撥款。
仍須完成對保、必要的產權及抵押權登記,並符合銀行其他撥款條件,實際日期應向承貸銀行確認。
Q3:房貸撥款是直接匯給買方嗎?
不一定。
購屋貸款可能依契約、履約保證及銀行撥款指示,匯入指定帳戶或支付賣方,並非一律由買方自由提領。
預售屋另有定型化契約第19點的貸款撥付規範。
Q4:銀行撥款延遲,建商可以要求違約金嗎?
不能一概而論。
須確認付款期限是否屆至、買方是否違約、遲延原因、契約催告程序及是否已有書面展延協議,並非銀行延遲就當然由買方負擔全部責任。
Q5:房貸成數不足,可以換銀行嗎?
可以評估,但不同銀行的鑑價與授信標準可能不同,重新申請也需要時間。
預售屋買方應先確認契約第18點的貸款不足額處理規定,再決定是否換銀行。
📌 買房不只要算月付金,更要算交屋時間
房貸核貸只是買房資金安排的一個階段,真正影響交屋是否順利的,是銀行正式撥款日能否與買賣契約付款期限銜接。
對準備交屋的購屋族而言,最重要的不是銀行口頭承諾「應該快了」,而是提前掌握審核、對保、設定、撥款與交屋五個關鍵時間點。
核貸不等於撥款,撥款不等於交屋完成。 提早規劃、保留書面紀錄,才能避免辛苦買下的房子,最後卡在資金到位的最後一哩路。
若有危老重建流程、青年創業貸款、房屋被查封的疑問或預售屋違約金的解套?
歡迎撥打諮詢專線:0908-927682 或是👉 LINE 線上諮詢,讓鉅軒代書助你一臂之力。
注意:合法的貸款公司在撥款前是不會向你收取任何費用的。合法的貸款公司在對保之前並不會需要你的身分證證件的也不需提供存摺培養進出記錄的。