作者:鉅軒代書
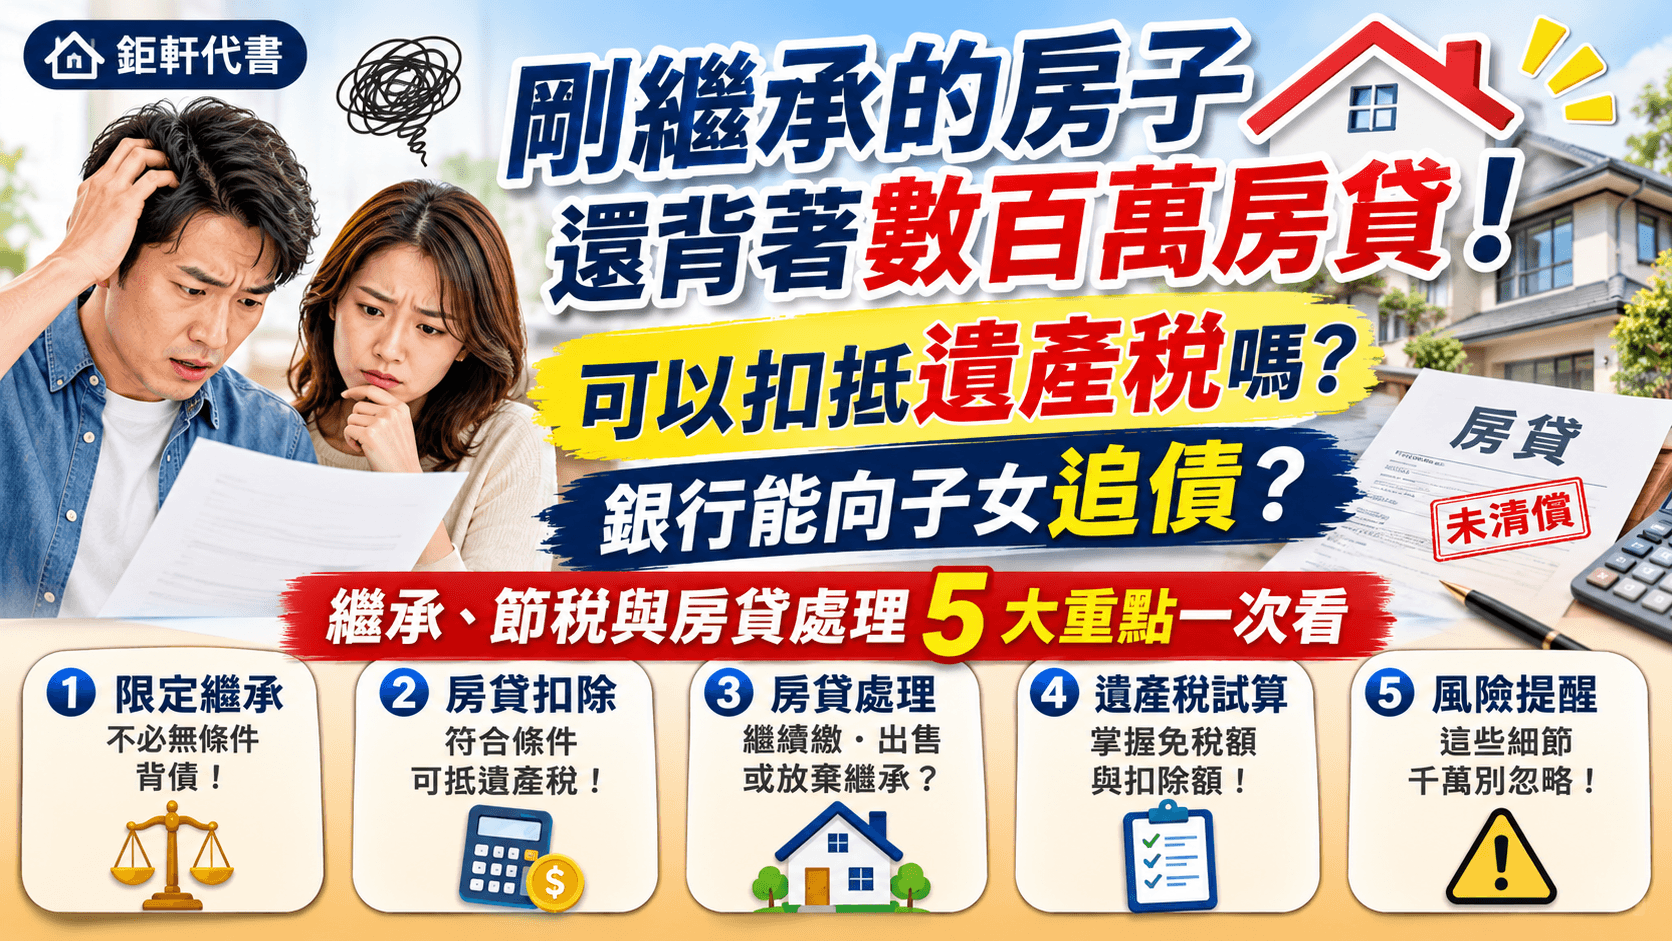
長輩過世後,留下的不一定只有房子,也可能還有尚未繳清的銀行房貸。對繼承人而言,原本以為是人生一筆重要資產,卻可能突然面臨每月數萬元的房貸支出,甚至發現房屋價值低於剩餘貸款,不知道究竟該繼續繳款、出售房屋,還是辦理拋棄繼承。
更讓不少民眾關心的是:
- 父母生前尚未繳清的房貸,可以從遺產總額中扣除,降低遺產稅嗎?
- 如果房貸是子女借的、父母只是提供房屋抵押,還能不能扣除?
事實上,依照《遺產及贈與稅法》第17條規定,被繼承人死亡前尚未清償的債務,如果能提出確實的證明文件,原則上可以自遺產總額中扣除。但關鍵不在於房子有沒有設定抵押權,而在於這筆貸款究竟是不是亡者本人的債務。
鉅軒代書提醒,繼承房屋附帶房貸時,不能只看房屋市價與銀行貸款餘額,更應同步檢查貸款借款人、抵押權設定、實際資金用途及遺產稅申報條件。以下整理繼承房貸最常遇到的5大問題,帶你一次了解法律責任、遺產稅扣除、銀行債務及後續處理方式。
父母留下房子還有房貸,子女一定要繼續繳嗎?
沒有「父債子償」嗎?
不少民眾聽過「父債子還」,因此當父母留下數百萬元房貸時,第一個反應就是擔心自己的薪水、存款也會受到影響。
不過,台灣《民法》早已採取全面限定繼承制度。依照《民法》第1148條及第1153條,繼承人承受被繼承人的財產及債務,但對被繼承人的債務,以因繼承所得的遺產為限負連帶責任。
簡單來說:
- 父母留下房屋及其他財產:子女依法繼承。
- 父母留下尚未清償的房貸:屬於遺產債務,應依法處理。
- 遺產足以清償債務:依法律程序以遺產清償。
- 遺產不足以清償債務:原則上不必以繼承人自己的固有財產補足。
現行法律並不是要求子女無條件承擔父母所有債務,而是以繼承所得遺產為責任範圍。
溫馨提醒:限定繼承不代表可以直接把房子丟給銀行,也不代表可以任意處分遺產。若遺產不足以清償債務,仍應依法處理遺產清冊、債權人公告及清償程序,避免因違反法律規定而產生額外責任。
繼承人需要辦理拋棄繼承嗎?
不一定。
如果只是因為房屋有房貸,就急著辦理拋棄繼承,可能反而錯失繼承房屋及其他資產的機會。
建議先確認以下事項:
- 向國稅局查詢被繼承人的財產及金融遺產資料。
- 向銀行確認死亡當日的房貸餘額。
- 查詢房屋市價、土地公告現值及房屋評定標準價格。
- 確認是否還有其他私人借款、保證債務或其他負債。
- 比較全部遺產與債務,再決定是否拋棄繼承。
依《民法》第1174條,拋棄繼承原則上應於知悉得繼承之時起3個月內,以書面向法院為之。
房貸可以扣抵遺產稅嗎?符合這2個條件才有機會
這是繼承房屋時最重要的稅務問題之一。
依照《遺產及贈與稅法》第17條第1項第9款,被繼承人死亡前未償還的債務,具有確實證明者,可以自遺產總額中扣除。
換句話說,父母過世時,如果名下還有未清償的銀行房貸,符合規定並提出相關證明,就有機會將剩餘房貸列為遺產債務扣除額。
但並不是只要房屋有抵押權,就能直接扣除貸款餘額。
房貸要列入遺產稅扣除額,主要應確認兩個重點:
| 審查重點 | 說明 |
|---|---|
| 債務是否屬於亡者本人 | 原則上須為被繼承人生前所負、死亡時尚未清償的債務 |
| 是否具有確實證明 | 必須提出借款契約、銀行餘額證明、資金流向等相關文件 |
案例一:父親自己借款買房,過世時還有1,000萬元房貸
沈先生過世後,留下名下一間房屋,銀行貸款尚有1,000萬元未償還。
經查:
- 房屋所有權人:沈先生
- 銀行貸款借款人:沈先生
- 死亡當日房貸餘額:1,000萬元
- 銀行可提供正式貸款餘額證明
由於這筆貸款是沈先生生前自行負擔的債務,且死亡時尚未清償,如果符合相關規定並提出證明,原則上可以列入遺產債務扣除。
結論:這1,000萬元房貸具有申報遺產稅債務扣除額的條件。
但必須注意,遺產稅並不是直接用房屋市場成交價格計算,而是依照法定遺產價值認定。
土地原則上以死亡時的公告土地現值計算,房屋則以房屋評定標準價格計算。因此,不能直接拿房屋市價2,000萬元減去房貸1,000萬元,就認定遺產稅課稅淨額為1,000萬元。
案例二:媽媽提供房屋抵押,兒子才是真正借款人
陳媽媽名下有一間房屋,兒子因為結婚需要裝潢,向銀行申請500萬元增貸。
由於兒子本身沒有足夠擔保品,因此由媽媽提供名下房屋設定抵押權,讓銀行核准貸款。
兩年後,陳媽媽過世,家人申報遺產稅時,想將這500萬元貸款列為媽媽的遺產債務扣除額。
但經查:
- 房屋所有權人:陳媽媽
- 銀行貸款借款人:兒子
- 實際借款資金使用人:兒子
- 媽媽的角色:提供房屋作為抵押擔保
這種情況下,雖然房屋確實有設定抵押權,但不代表500萬元貸款就是陳媽媽本人的債務。
結論:不能只因為媽媽的房子設定抵押權,就將兒子的500萬元貸款直接列為媽媽的遺產債務扣除額。
這也是許多繼承人容易忽略的地方:抵押物所有權人與借款人可能是不同的人,遺產稅扣除必須回到實際債務關係及相關證據判斷。
申報遺產稅時,房貸扣除需要準備哪些證明文件?
國稅局審查遺產債務時,重點是確認債務是否真實存在、是否由被繼承人負擔,以及死亡當日尚未清償的實際金額。
建議繼承人準備以下文件:
| 債務類型 | 建議準備的證明文件 |
|---|---|
| 銀行房貸 | 貸款契約、借款人資料、死亡日貸款餘額證明、借款期間及資金支付紀錄 |
| 民間私人借款 | 借據、借貸雙方存摺影本、匯款紀錄、債權人出具的未償餘額證明 |
| 租賃公司借款 | 借款契約、撥款紀錄、還款紀錄、死亡日未償餘額證明 |
| 標會債務 | 會單、標會款項交付紀錄、被繼承人收受會款證明 |
| 票據債務 | 支票影本、開票原因、票據兌領紀錄及相關債務證明 |
其中銀行房貸最重要的文件之一,就是向銀行申請:
「被繼承人死亡日的貸款餘額證明」
不要只提供目前的貸款餘額,因為死亡後繼承人可能已經繼續繳款,或貸款本金因其他原因有所變動。申報遺產稅時,應確認被繼承人死亡當日實際尚未清償的金額。
如果被繼承人生前已經重病、無法處理事務期間才借款,國稅局可能要求進一步說明借款原因及資金用途,不能只靠借據或貸款契約就認定一定可以扣除。
繼承房屋還有房貸怎麼辦?常見3種處理方式
確認繼承權及房貸債務後,接下來就要考慮房屋是否值得留下來,以及繼承人有沒有能力繼續負擔貸款。
一般而言,可以依照家庭需求與財務狀況,考慮以下3種方式。
1. 繼續繳房貸:保留房屋自住或出租
如果房屋地點不錯,具有自住需求或出租收益,可以考慮保留房屋。
不過,繼承人應先向原貸款銀行確認後續還款安排、借款人及債務承受方式。
需要注意的是,繼承房屋不代表銀行貸款契約上的借款人資料會自動完成變更,也不代表銀行一定同意直接以原條件讓某一位繼承人承接貸款。
如果有多位繼承人,還應確認房屋由誰取得、貸款由誰負擔,以及銀行是否同意相關債務安排。
2. 出售房屋:清償房貸後分配剩餘款項
如果繼承人沒有自住需求,或無法負擔每月房貸,可以考慮出售房屋。
例如:
- 房屋出售價格:1,500萬元。
- 銀行房貸餘額:600萬元。
- 其他交易成本及稅費:依實際情況計算。
出售後先依約清償銀行貸款,辦理抵押權塗銷及相關交易程序,再依繼承人間的權利關係分配剩餘款項。
如果有多位繼承人,建議先完成遺產分割協議,避免日後因房屋出售價格、貸款負擔及分配比例產生爭議。
3. 房貸比房屋價值還高:先評估是否值得繼承
這是風險比較高的情況。
例如:
- 房屋市場價值:800萬元。
- 銀行房貸餘額:1,000萬元。
- 房貸超過房屋價值:200萬元。
這時候即使出售房屋,也可能無法完全清償銀行貸款。
但依照《民法》第1153條,繼承人對被繼承人債務的責任,以因繼承所得遺產為限。
不能直接認定繼承人必須拿自己的200萬元補足差額。
不過,這不代表可以直接把房子交給銀行就結束。仍須確認其他遺產、債權人、抵押權及清償程序,並依法辦理。
如果已經知道遺產可能不足以清償債務,建議特別留意《民法》第1156條規定:繼承人應於知悉得繼承之時起3個月內開具遺產清冊陳報法院;有數位繼承人時,其中一人依法完成陳報,其他繼承人視為已陳報。
繼承房貸會影響未來買房嗎?央行信用管制有例外
除了遺產稅,許多繼承人也擔心,自己名下突然多了一間房屋及一筆房貸,未來如果想買自己的房子,會不會受到央行信用管制影響?
依照中央銀行針對繼承族的協處措施,自然人因繼承取得的房屋及房貸,不計入央行選擇性信用管制所規定的房屋數及房貸戶數。
也就是說,如果你是因為繼承取得房屋及房貸,未來申辦自己的購屋貸款時,符合相關條件下,可以排除央行信用管制對房屋數及房貸戶數的認定。
但要注意,這不代表銀行一定會核准貸款,也不代表繼承房貸完全不影響個人信用及還款能力。
銀行仍會依照個別授信規定,評估:
- 每月薪資及其他收入。
- 現有貸款與每月還款金額。
- 個人信用紀錄。
- 負債比及收支狀況。
- 新購房屋的鑑價與擔保品條件。
繼承房貸雖然有央行信用管制上的特殊協處措施,實際申請新房貸時,仍應先做好財務規劃。
2026年遺產稅免稅額、扣除額有哪些?繼承房屋前先算清楚
除了未清償房貸可以列為債務扣除額,遺產稅還有免稅額及其他法定扣除額。
依財政部公告,以下為2026年(民國115年)發生繼承案件適用的金額:
| 項目 | 2026年適用金額 |
|---|---|
| 遺產稅免稅額 | 1,333萬元 |
| 配偶扣除額 | 553萬元 |
| 直系血親卑親屬扣除額 | 每人56萬元 |
| 父母扣除額 | 每人138萬元 |
| 重度以上身心障礙特別扣除額 | 每人693萬元 |
| 受被繼承人扶養之兄弟姊妹、祖父母扣除額 | 每人56萬元 |
| 喪葬費扣除額 | 138萬元 |
| 日常生活必需器具及用品 | 100萬元以下部分不計入遺產總額 |
| 職業上工具 | 56萬元以下部分不計入遺產總額 |
符合規定的農業用地、被繼承人死亡前依法應納而未繳的稅捐及罰鍰、執行遺囑及管理遺產的直接必要費用,以及配偶剩餘財產差額分配請求權等,也可能涉及遺產稅的減除或不計入規定。
溫馨提醒:以上金額以2026年發生的繼承案件為準,不同死亡年度應適用各該年度規定。
遺產稅怎麼計算?
遺產稅並不是直接將房屋市場價格乘上稅率,而是先依照法律規定計算遺產總額,再扣除免稅額、各項法定扣除額及符合條件的債務等項目。
簡化計算概念如下:
遺產總額-免稅額-法定扣除額-符合規定的債務扣除額=遺產淨額。
2026年遺產稅課稅級距如下:
| 遺產淨額 | 適用稅率 |
|---|---|
| 5,621萬元以下 | 10% |
| 超過5,621萬元至1億1,242萬元 | 15% |
| 超過1億1,242萬元 | 20% |
實際應納稅額仍須依照法定累進差額及個案條件計算,不能只用單一稅率估算。
繼承房屋多久內要申報遺產稅?逾期會怎樣?
依照《遺產及贈與稅法》第23條,被繼承人死亡時遺有財產者,納稅義務人原則上應於死亡日起6個月內辦理遺產稅申報。
如果有正當理由無法如期申報,可以在法定期限內提出延期申請,經核准後得延長3個月。
申報時應注意以下事項:
- 查調被繼承人的財產及金融遺產資料
- 整理土地、房屋及其他資產資料
- 向銀行取得死亡日房貸餘額證明
- 整理借款契約及其他債務證明
- 依規定申報遺產稅,取得相關稅務證明文件
- 依照繼承程序辦理不動產移轉登記
溫馨提醒:遺產稅未繳清或未依法取得相關證明文件前,原則上不得辦理遺產分割、交付遺贈或移轉登記,但依法提供納稅保證等符合規定的情形除外。
繼承房貸最容易忽略的3大風險
面對繼承房屋及房貸,除了稅務問題,還有3件事情必須特別留意。
只看房屋市價,忽略遺產稅計價方式
房屋市場價格與遺產稅核定價值不同。
土地以公告土地現值、房屋以評定標準價格為原則,不能直接用房仲成交行情計算遺產稅。
只看抵押權,沒有確認真正的借款人
房屋設定抵押權,不代表房屋所有權人就是貸款借款人。
若借款人是子女,父母只是提供房屋擔保,是否能列入父母的遺產債務,必須依實際法律關係判斷。
兄弟姊妹沒有說清楚房屋及貸款由誰負擔
多人共同繼承房屋時,應釐清房屋歸屬、貸款清償方式、未來出售或出租的權利,以及相關費用分擔。建議透過遺產分割協議書明確約定,避免日後產生財產糾紛。
繼承房屋不是只有過戶,先查清房貸才能避免財務風險
長輩留下房屋,可能是一份珍貴的家庭資產,也可能伴隨尚未清償的銀行貸款及其他債務。
面對繼承房貸,最重要的不是急著決定繼續繳款或拋棄繼承,而是先釐清房屋價值、貸款餘額、真正借款人及其他遺產負債,再依照法律規定處理遺產稅與後續產權。
鉅軒代書提醒:被繼承人生前尚未清償的房貸,符合規定並有確實證明時,可以列為遺產稅債務扣除額;但房屋設定抵押權,不等於所有貸款都能扣抵。
繼承之前先算清楚,申報之前先備妥證明,才能讓長輩留下的房產成為家庭資產,而不是下一代的財務負擔。
📌 繼承房貸常見問題 FAQ
Q1:父母過世留下房貸,子女一定要繼續繳嗎?
不一定。
依照《民法》第1153條,繼承人對被繼承人的債務,以因繼承所得遺產為限負連帶責任。是否繼續繳款,應依房屋價值、遺產總額及銀行債權關係評估。
Q2:父母生前未繳完的房貸,可以扣抵遺產稅嗎?
可以。
依《遺產及贈與稅法》第17條第1項第9款,被繼承人死亡前未清償的債務,具有確實證明者,可以自遺產總額中扣除。
Q3:房子是媽媽的,但房貸是兒子借的,可以扣遺產稅嗎?
不能只因為媽媽提供房屋抵押,就直接將兒子的貸款列為媽媽的遺產債務。
必須確認實際借款人、債務關係及資金用途。
Q4:繼承房屋有房貸,銀行可以直接要求子女還錢嗎?
銀行可以依法主張被繼承人的債權及行使抵押權,但繼承人對被繼承人債務的清償責任,原則上以繼承所得遺產為限。具體仍須依債務及擔保關係判斷。
Q5:房貸比房屋價值高,繼承人需要拿自己的錢補足嗎?
原則上,繼承人對被繼承人債務以因繼承所得遺產為限負責,但應依法處理遺產清冊及債權清償程序,不能直接認定只要放棄房屋就能免除所有責任。
Q6:繼承房貸會被央行認定為第二戶房貸嗎?
依央行現行協處措施,自然人因繼承取得的房屋及房貸,不計入選擇性信用管制規定的房屋數及房貸戶數。不過銀行仍會依授信條件審核還款能力。
Q7:繼承房屋後多久要申報遺產稅?
原則上應於被繼承人死亡日起6個月內申報。
如有正當理由,可以在法定期限內申請延期,經核准後得延長3個月。
Q8:繼承房屋有房貸,可以直接出售嗎?
可以評估出售,但應確認共同繼承人的權利、銀行抵押權及貸款清償方式,並依規定完成遺產稅申報及產權移轉程序。
本文資訊依2026年10月可查得之法令及官方資料整理,個案仍應依實際債務關係、遺產內容及稅務機關核定結果為準。
法規與官方資料查核
本文重要法律依據:
- 《民法》第1148條、第1153條、第1156條:限定繼承、繼承債務責任及遺產清冊。
- 財政部:被繼承人死亡前未清償的債務,可否自遺產總額中扣除?:銀行、私人借款及其他債務的證明文件。
- 財政部:不動產之遺產價值如何計算?:土地公告現值及房屋評定標準價格。
- 財政部:115年度遺產稅免稅額及各項扣除額:2026年最新適用金額。
- 央行:選擇性信用管制及繼承房屋協處措施:繼承取得房屋及房貸不計入管制戶數。
- 財政部:遺產稅應於何時辦理申報?:六個月申報期限。
若有危老重建流程、青年創業貸款、房屋被查封的疑問或預售屋違約金的解套?
歡迎撥打諮詢專線:0908-927682 或是👉 LINE 線上諮詢,讓鉅軒代書助你一臂之力。
注意:合法的貸款公司在撥款前是不會向你收取任何費用的。合法的貸款公司在對保之前並不會需要你的身分證證件的也不需提供存摺培養進出記錄的。